Iniciar una obra contratada con la administración sin tramitar el seguro de convenio para obras públicas expone a tu empresa a una sanción de entre 6.251 y 187.515 euros, además de la indemnización íntegra si ocurre un accidente grave.
El Convenio General del Sector de la Construcción fija capitales mínimos por incapacidad y fallecimiento que ninguna póliza genérica cubre por defecto. Antes de movilizar maquinaria y personal en el pliego, verifica estos cinco puntos de tu póliza.
Ínidice de contenidos
Qué es el seguro de convenio y qué exige el Convenio General de la Construcción a las empresas licitadoras
El seguro de convenio es la póliza de accidentes de trabajo que exige el Convenio General del Sector de la Construcción a toda empresa adscrita, y se ejecuta abonando un capital fijo por incapacidad permanente, gran invalidez o fallecimiento del trabajador, al margen de las prestaciones que ya cubre la Seguridad Social.
¿Qué capitales mínimos fija el convenio de la construcción por incapacidad y por fallecimiento?
El convenio fija una indemnización por incapacidad permanente total de 28.000 euros y un capital asegurado por fallecimiento de 47.000 euros para incapacidad absoluta, gran invalidez o fallecimiento por accidente laboral o enfermedad profesional, con actualización según la tabla salarial vigente en cada provincia.
- Capital de 28.000 € en incapacidad permanente total para la profesión habitual del trabajador.
- Capital de 47.000 € en incapacidad absoluta, gran invalidez o fallecimiento derivado de accidente de trabajo.
- Cobertura activa desde el primer día de alta en la obra, sin periodo de carencia previo.
- Revisión periódica del capital según la actualización salarial del convenio provincial aplicable a la obra.
Estas cuantías operan como suelo mínimo legal, si bien algunas corredurías especializadas en obra pública ofrecen capitales ampliados cuando el pliego de condiciones exige coberturas superiores a las fijadas por el convenio estatal, algo habitual en licitaciones de infraestructuras de alto riesgo.
En licitaciones de infraestructuras públicas de gran presupuesto, la mesa de contratación puede exigir capitales superiores a los mínimos del convenio como criterio adicional de solvencia técnica.
Qué revisar en el certificado antes de dar de alta la obra en el pliego administrativo
El certificado de seguro de convenio es el documento que acredita ante la administración contratante que la plantilla asignada a la obra está cubierta, y se expide tras validar el alta en TC2 antes del inicio de obra de cada trabajador incorporado.
¿Qué ocurre si el seguro de convenio caduca durante la ejecución de la obra pública?
Un seguro de convenio caducado deja sin cobertura a toda la plantilla desde el día siguiente al vencimiento, por lo que la empresa asume directamente la indemnización si se produce un accidente en ese periodo, además de exponerse a la sanción administrativa prevista en el convenio provincial.
- Compara la fecha de vencimiento de la póliza con la duración real prevista para la obra, no con la fecha de adjudicación.
- Solicita la renovación con al menos quince días de antelación para evitar huecos de cobertura entre pólizas.
- Verifica que la aseguradora emite un certificado nuevo y actualizado, no una simple prórroga verbal por teléfono.
Sin embargo, el hueco de cobertura no siempre resulta evidente, ya que si la obra se paraliza por causas administrativas y se reanuda meses después, la póliza original puede haber caducado sin que nadie lo detecte hasta que ocurre el siniestro.
En la práctica, muchas constructoras deciden contratar el seguro de accidentes de convenio justo cuando reciben el requerimiento documental de la mesa de contratación, cuando lo correcto es tenerlo operativo desde antes de presentar la oferta económica.
Si subcontratas trabajos especializados, comprueba que cada subcontrata aporta su propio certificado antes de permitirle acceder al tajo, porque su plantilla no queda cubierta automáticamente por tu póliza.
Qué errores cometen las constructoras al presupuestar el seguro de convenio en una licitación
El error más frecuente consiste en calcular el coste sobre la plantilla fija de oficina en lugar de sobre el número real de operarios que rotan por la obra, lo que genera una prima insuficiente y capitales mal ajustados al riesgo real.
¿Cuánto cuesta asegurar a la plantilla por convenio en una obra pública?
El coste real del seguro de convenio por trabajador parte de 40 euros anuales por trabajador dado de alta en la obra, aunque la prima final varía según la provincia, la actividad concreta dentro de la construcción y el número de trabajadores declarados a la aseguradora.
- Pide siempre un presupuesto cerrado por trabajador, nunca una cifra global estimada sin desglose.
- Compara condiciones particulares frente a condiciones generales, pues dos primas similares pueden esconder franquicias distintas.
- Confirma si la aseguradora está autorizada por la Dirección General de Seguros y Fondos de Pensiones para operar en el ramo.
El verdadero reto radica en anticipar la rotación de subcontratas que trabajan bajo el mismo centro de trabajo.
Cada subcontrata debería acreditar su propio seguro de forma independiente, en lugar de depender del certificado genérico de la contratista principal, porque la responsabilidad ante un accidente no se traslada automáticamente entre empresas.
¿Qué cubre exactamente la póliza de convenio y qué queda excluido?
La cobertura de accidente laboral en construcción incluye exclusivamente contingencias derivadas de accidente de trabajo o enfermedad profesional dentro de la obra, y excluye expresamente los accidentes in itinere no vinculados al desplazamiento habitual, las bajas por enfermedad común y cualquier siniestro ocurrido fuera del horario laboral declarado.
- Cubre incapacidad permanente, gran invalidez y fallecimiento derivados de accidente laboral dentro del recinto de obra.
- Excluye enfermedades comunes que no estén vinculadas directamente a la actividad de construcción declarada.
- No cubre a trabajadores que no figuren dados de alta formalmente el día del siniestro.
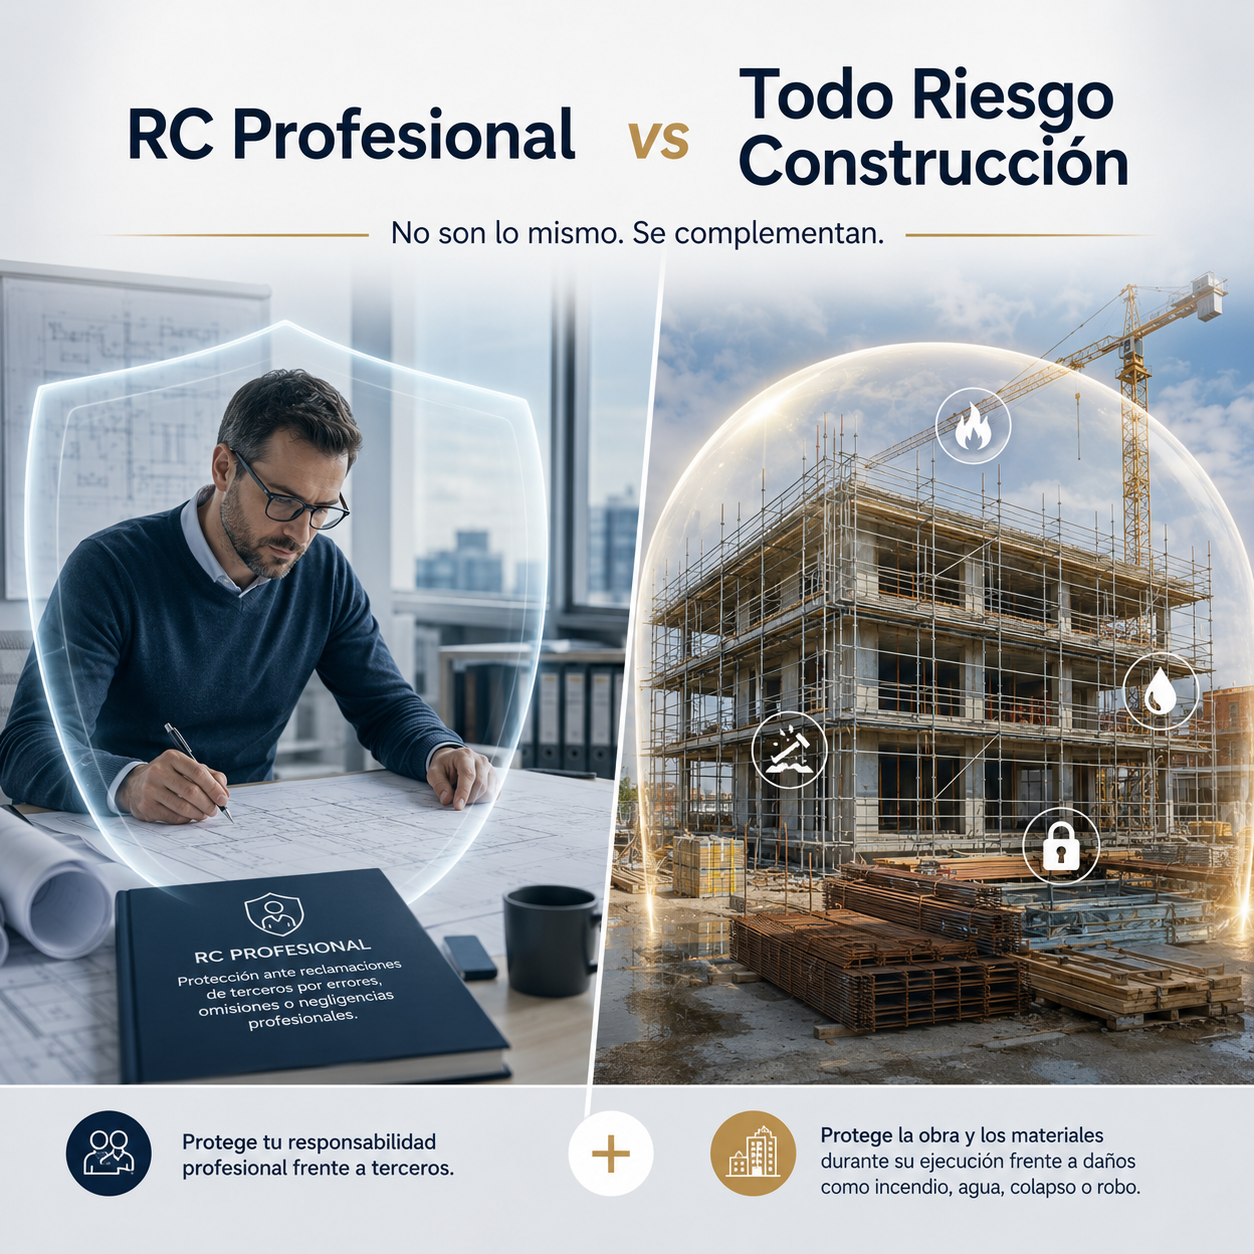
- Deja fuera los daños materiales a maquinaria, propios de la póliza de todo riesgo construcción.
Qué documentos exige la administración sobre el seguro de convenio al inicio de obra
La documentación del seguro de convenio para obras públicas que exige la mesa de contratación incluye el certificado individual de cada trabajador, el recibo de pago de la prima en vigor y la relación nominal de la plantilla asignada a los tajos declarados en el plan de seguridad y salud.
- Certificado individual de seguro por cada trabajador dado de alta en el centro de trabajo.
- Recibo bancario del último pago de la prima, no solo la póliza contratada inicialmente.
- Relación nominal de la plantilla cruzada con el libro de subcontratación de la obra.
- Justificante de comunicación a la Inspección de Trabajo cuando la obra supera los umbrales legales.
La coordinadora de seguridad y salud suele solicitar esta documentación antes del acta de replanteo, no después. Guardar copia digital evita retrasos si la administración pide justificación urgente durante la ejecución.
Guardar el justificante de la prima abonada junto al certificado evita discusiones con la administración sobre la vigencia real de la cobertura en el momento del siniestro.
La siguiente tabla resume los capitales mínimos y los rangos de sanción que conviene tener localizados antes de firmar el acta de replanteo.
| Contingencia | Capital mínimo garantizado | Momento del pago |
|---|---|---|
| Incapacidad permanente total | 28.000 € | Tras resolución del INSS |
| Incapacidad absoluta o gran invalidez | 47.000 € | Tras resolución del INSS |
| Fallecimiento por accidente laboral | 47.000 € | A beneficiarios legales |
| Sanción por carecer de seguro | 6.251 € – 187.515 € | Vía expediente sancionador |
Archivar esta documentación dentro de la misma carpeta digital del expediente de licitación reduce el tiempo de respuesta cuando la administración solicita justificación adicional durante una inspección de la obra.
Jordi Gallegos es Corredor de Seguros titulado desde 2003 y CEO de Gestión de Riesgos y Patrimonios GALIA S.L. desde 2018, cuando asumió la dirección de la correduría familiar fundada hace más de 40 años.
Con más de 20 años de experiencia en el sector asegurador, ha desarrollado su trayectoria profesional centrado en el análisis técnico del riesgo, la protección patrimonial y la planificación aseguradora estratégica para particulares y empresas.
Bajo su liderazgo, GALIA se ha consolidado como una correduría independiente de ámbito nacional, con clientes en todas las comunidades autónomas de España y trabajando tanto ramos personales como ramos técnicos y empresariales.